Szukasz bezpiecznego sposobu na oszczędzanie i zastanawiasz się, czy obligacje skarbowe to dobry wybór? Nie jesteś sam, Polacy w ostatnich latach coraz chętniej sięgają po ten rodzaj inwestycji, doceniając połączenie bezpieczeństwa z atrakcyjnym oprocentowaniem. Ten tekst jest pigułką najważniejszych informacji, których potrzebujesz na początek. Pokażę Ci, jak działają obligacje skarbu państwa, jakie rodzaje obligacji skarbowych są obecnie dostępne i jak możesz rozpocząć inwestowanie w obligacje skarbowe – krok po kroku, bez zbędnych komplikacji.
Najważniejsze informacje:
- Obligacje skarbowe to bezpieczna forma oszczędzania, gdzie gwarantem jest Skarb Państwa odpowiadający całym swoim majątkiem
- Można zacząć już od 100 zł, tyle wynosi wartość jednej obligacji
- Dostępnych jest kilka rodzajów obligacji – od 3-miesięcznych po 12-letnie, ze stałym lub zmiennym oprocentowaniem
- Część obligacji jest indeksowana inflacją, co chroni Twoje oszczędności przed utratą wartości
- Największe ryzyko to inflacja – obligacje stałoprocentowe mogą tracić realną wartość przy wysokiej inflacji
- Zakup obligacji skarbowych możesz zrealizować przez internet
- Można wykupić obligacje przed terminem, ale wiąże się to z opłatą
Czym są obligacje skarbowe i jak działają?
Jeśli miałbym wytłumaczyć działanie obligacji najprostszymi słowami, to powiedziałbym tak: kupując obligację, stajesz się wierzycielem państwa. Ty pożyczasz pieniądze Skarbowi Państwa, a państwo zobowiązuje się zwrócić Ci te środki wraz z odsetkami w określonym terminie.
Brzmi dość poważnie, prawda? Ale w praktyce jest znacznie prostsze niż się wydaje. Każda obligacja ma swoją wartość nominalną – standardowo wynosi ona 100 złotych. Kupujesz obligację za te 100 zł, a po upływie określonego czasu (od 3 miesięcy do nawet 12 lat, zależnie od rodzaju obligacji) otrzymujesz swoje pieniądze z powrotem plus odsetki.
To, ile dokładnie zarobisz, zależy od oprocentowania obligacji. Niektóre mają oprocentowanie stałe – znasz je już w momencie zakupu obligacji. Inne mają oprocentowanie zmienne, które zmienia się wraz ze stopą referencyjną NBP lub wskaźnikiem inflacji ogłaszanym przez GUS. Właściciel obligacji nie musi martwić się o bezpieczeństwo swoich pieniędzy, ponieważ Skarb Państwa gwarantuje wykup obligacji całym swoim majątkiem.
Dlaczego obligacje skarbowe są bezpieczne?
Pytanie o bezpieczeństwo pada zawsze w pierwszej kolejności, więc odpowiem na nie jasno: obligacje skarbu państwa są uznawane za jedną z najbezpieczniejszych form oszczędzania dostępnych w Polsce. Dlaczego?
Po pierwsze, emitentem jest Skarb Państwa reprezentowany przez Ministra Finansów. To oznacza, że za spełnienie zobowiązań wobec posiadacza obligacji odpowiada całe państwo polskie ze swoim majątkiem. Mówiąc wprost, państwo musiałoby zbankrutować, żeby nie wypłacić Ci pieniędzy z obligacji. A szansa na bankructwo stabilnego kraju członkowskiego Unii Europejskiej jest niezwykle mała.
Po drugie, obligacje skarbowe oferują przewidywalność. Znasz warunki, wiesz, ile zainwestujesz, na jak długo i (w przypadku obligacji stałoprocentowych) ile dokładnie zarobisz. Nie ma tu niespodzianek w postaci nagłych spadków wartości, jak w przypadku akcji czy funduszy inwestycyjnych.
Po trzecie, Twoje obligacje są zapisane w elektronicznym Rejestrze Nabywców Obligacji prowadzonym przez Krajowy Depozyt Papierów Wartościowych. Nawet jeśli zgubisz potwierdzenie zakupu, nie stracisz swoich pieniędzy, bo wszystkie dane są bezpiecznie przechowywane w systemie.
Oczywiście, jak w przypadku każdej inwestycji, istnieje pewne ryzyko. Najważniejszym jest ryzyko inflacyjne – jeśli wybierzesz obligacje o stałym oprocentowaniu, a inflacja wzrośnie powyżej tego poziomu, realnie stracisz na wartości swoich oszczędności. Dlatego właśnie w ofercie znajdują się obligacje indeksowane inflacją, które zabezpieczają przed tym problemem.
Rodzaje obligacji skarbowych
W ofercie Ministerstwa Finansów znajdziesz obecnie sześć podstawowych typów detalicznych obligacji Skarbu Państwa dostępnych dla wszystkich oszczędzających. Dodatkowo, beneficjenci programu „Rodzina 800 plus” mogą skorzystać z dwóch rodzajów obligacji rodzinnych. Przyjrzyjmy się każdej z nich dokładnie.
Obligacje 3-miesięczne (OTS)
To najkrótsza opcja w ofercie. Obligacje 3-miesięczne mają stałe oprocentowanie, które obecnie wynosi aktualnie 2,50% w skali roku. Jeśli kupisz taką obligację za 100 zł, to po trzech miesiącach otrzymasz około 100,51 zł uwzględniając podatek od zysków kapitałowych.
Dla kogo? Jeśli potrzebujesz bardzo krótkiego okresu zamrożenia środków i cenisz sobie pewność co do zysku, OTS może być dobrym wyborem. Z drugiej strony, oprocentowanie jest tu najniższe ze wszystkich dostępnych opcji. Co ważne, przy przedterminowym wykupie obligacji 3-miesięcznych nie płacisz żadnej opłaty, ale tracisz wszystkie odsetki.
Obligacje roczne (ROR)
Obligacje o zmiennym oprocentowaniu, które w pierwszym okresie odsetkowym oferują obecnie oprocentowanie równe stopie referencyjnej NBP (od 6 listopada 2025 wynosi ona 4,25%). W kolejnych miesięcznych okresach odsetkowych oprocentowanie zmienia się automatycznie wraz ze stopą referencyjną NBP, bez dodatkowej marży. Oznacza to, że jeśli NBP zmieni stopy procentowe, Twoje oprocentowanie również się zmieni.
Przy aktualnej stopie, kupując jedną obligację za 100 zł i utrzymując ją rok, otrzymasz w sumie około 103,40 zł po podatku.
Największą zaletą obligacji rocznych jest regularna wypłata odsetek – dostajesz je co miesiąc. Jeśli więc szukasz stałego, comiesięcznego dopływu gotówki, ROR będzie dobrym rozwiązaniem. Opłata za przedterminowy wykup to 50 groszy od każdej obligacji.
Obligacje 2-letnie (DOR)
Podobnie jak roczne, obligacje dwuletnie mają zmienne oprocentowanie oparte o stopę referencyjną NBP (obecnie w pierwszym okresie wynosi 4,40% – stopa referencyjna plus stała marża 0,15%). Odsetki również wypłacane są co miesiąc. W kolejnych okresach oprocentowanie to zawsze stopa referencyjna NBP plus ta sama marża 0,15%.
Utrzymując jedną obligację przez pełne dwa lata, kończysz z kwotą około 106,30–106,50 zł po podatku (w zależności od zmian stóp)
Dwuletnie obligacje skarbowe to złoty środek dla osób, które chcą nieco wyższego oprocentowania niż przy rocznych, ale nie są jeszcze gotowe zamrozić pieniędzy na 3-4 lata. Opłata za wcześniejszy wykup wynosi 70 groszy za sztukę.
Obligacje 3-letnie (TOS)
Tutaj zaczyna się naprawdę interesować. Trzyletnie obligacje oferują stałe oprocentowanie przez cały okres trwania – obecnie wynosi ono 4,65% rocznie. To oznacza, że już w dniu zakupu obligacji wiesz dokładnie, ile zarobisz po trzech latach.
Po trzech latach z jednej obligacji o wartości 100 zł otrzymasz około 111,83 zł po podatku.
Zaletą jest stabilność i przewidywalność. Jeśli sądzisz, że w najbliższych latach inflacja spadnie poniżej tego poziomu, możesz „zamrozić” sobie korzystne oprocentowanie. Z drugiej strony, jeśli inflacja wzrośnie, możesz stracić realną wartość. Od września 2024 opłata za przedterminowy wykup obligacji 3-letnich wynosi 1 zł od sztuki.
Obligacje 4-letnie (COI)
To już obligacje indeksowane inflacją. W pierwszym roku oszczędzania oprocentowanie jest stałe (obecnie wynosi 5,00%). W kolejnych latach oprocentowanie obligacji zmienia się i jest równe wskaźnikowi inflacji z ostatnich 12 miesięcy (ogłaszanemu przez GUS) plus stała marża 1,50%.
Załóżmy prosty przykład. Kupiłeś obligacje COI w grudniu 2025 r. Pierwszy rok dostajesz 5,00% zysku. Po roku, w grudniu 2026, GUS ogłasza, że inflacja za ostatnie 12 miesięcy wyniosła 4%. Twoje obligacje w drugim roku będą oprocentowane na 4% + 1,50% = 5,50%. Odsetki są wypłacane co rok i ulegają kapitalizacji, co dodatkowo zwiększa zyskowność.
Przy inflacji 4% przez lata 2–4 jedna obligacja po czterech latach będzie warta około 118,85 zł po podatku
To doskonałe zabezpieczenie przed inflacją przy średnim horyzoncie czasowym. Opłata za przedterminowy wykup to 2 zł od każdej obligacji.
Obligacje 10-letnie (EDO)
Najdłuższa opcja w standardowej ofercie i jedna z najpopularniejszych. Emerytalne dziesięcioletnie obligacje skarbowe również są indeksowane inflacją. W pierwszym roku oprocentowanie jest stałe (obecnie wynosi 5,60%), a w kolejnych latach działa mechanizm: wskaźnik inflacji ogłaszany przez GUS plus stała marża 2,00%.
Przy inflacji utrzymującej się na poziomie 4% kończysz po dekadzie z jedną obligacją wartą około 162–165 zł po podatku.
Wyższa marża niż w przypadku obligacji 4-letnich sprawia, że EDO oferuje lepszą ochronę przed inflacją. Jeśli planujesz długoterminowe oszczędzanie i nie będziesz potrzebować tych pieniędzy przez najbliższą dekadę, to świetny wybór. Odsetki są wypłacane dopiero w dniu wykupu (po 10 latach), ale przez ten czas kapitalizują się rocznie. Wykup przed terminem kosztuje 3 zł za obligację.
Rodzinne obligacje skarbowe (ROS i ROD)
Dostępne wyłącznie dla beneficjentów programu „Rodzina 800 plus”. Rodzinne obligacje 6-letnie (ROS) i 12-letnie (ROD) mają szczególnie atrakcyjne warunki – wyższą marżę nad inflacją (odpowiednio 2,00% i 2,50%).
W przypadku rodzinnych obligacji skarbowych w pierwszym roku oprocentowanie wynosi 5,20% dla ROS i 5,85% dla ROD. W kolejnych latach stosowany jest mechanizm: wskaźnik inflacji ogłaszany przez GUS plus odpowiednia marża. To doskonały sposób na długoterminowe oszczędzanie na przyszłość dzieci.
Jak zarabiać na obligacjach?
Zysk z obligacji pochodzi z odsetek, ale sposób ich naliczania i wypłacania różni się w zależności od typu obligacji. Zrozumienie tego mechanizmu jest kluczowe.
W przypadku obligacji z regularną wypłatą odsetek (ROR, DOR) dostajesz niewielkie kwoty co miesiąc. Jeśli masz 10 obligacji rocznych, możesz liczyć na kilkadziesiąt złotych miesięcznie – zysk nie jest duży, ale jest stały i regularny.
Obligacje z oprocentowaniem stałym (OTS, TOS) naliczają odsetki przez cały okres trwania i wypłacają je jednorazowo w dniu wykupu. Tu nie ma regularnego dochodu, ale za to otrzymujesz całość na raz po zakończeniu inwestycji.
Najciekawiej działa kapitalizacja w przypadku obligacji długoterminowych (COI, EDO, ROS, ROD). Odsetki naliczane po każdym roku nie są wypłacane od razu, tylko dopisywane do kapitału. W kolejnym roku odsetki naliczane są już od większej kwoty, zarabiasz więc na odsetkach od odsetek. To efekt procentu składanego, który znacznie zwiększa końcowy zysk.
Przykład? Kupiłeś 10 obligacji EDO za 1000 zł. Po pierwszym roku masz już 1056,00 zł (5,60% zysku). Jeśli w drugim roku inflacja wyniesie 4%, to obligacje będą oprocentowane na 6% (4% inflacji + 2% marży). Ale te 6% będzie naliczane nie od 1000 zł, a od 1056,00 zł. Po drugim roku będziesz miał 1119,36 zł. I tak dalej przez 10 lat – efekt kuli śnieżnej w najlepszym wydaniu.
Jak kupić obligacje? – instrukcja krok po kroku
Kupowanie obligacji brzmi poważnie i skomplikowanie, ale w rzeczywistości to naprawdę prosta sprawa. Możesz kupić obligacje Skarbu Państwa przez internet, nie wychodząc z domu. Pokaże Ci dokładnie, jak to zrobić.
Sposób 1: Przez serwis obligacjeskarbowe.pl
Najbardziej bezpośrednia droga. Wchodzisz na stronę zakup.obligacjeskarbowe.pl i wybierasz na dole opcję „Nie dokonywałem wcześniej zakupu obligacji przez Internet”.
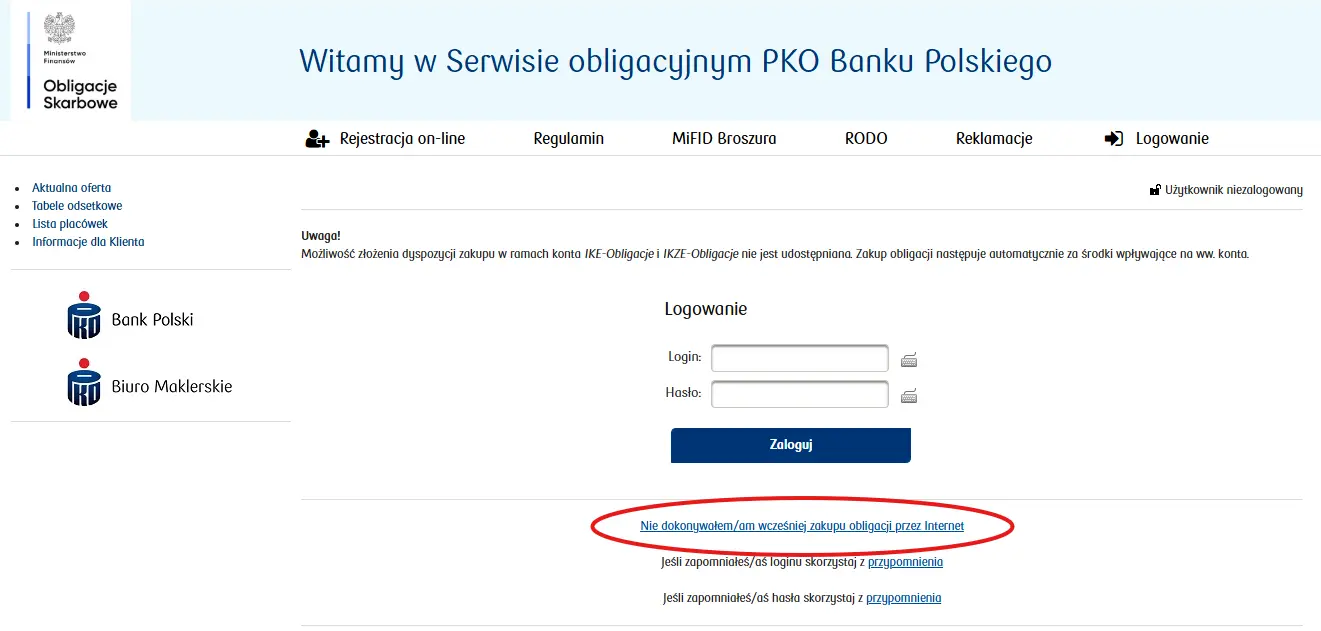
Możesz zarejestrować się na trzy sposoby:
Jeśli masz konto w PKO BP lub Pekao – logujesz się danymi do bankowości internetowej i automatycznie zakładasz konto obligacji powiązane z Twoim rachunkiem bankowym.
Jeśli masz dowód osobisty z warstwą elektroniczną – wykorzystujesz aplikację mObywatel lub eDO App do potwierdzenia tożsamości. To obecnie najszybszy sposób dla osób, które nie są klientami wymienionych banków.
Przez przelew identyfikacyjny – robisz przelew 100 zł z dowolnego konta bankowego na wskazany numer rachunku. Twoja tożsamość jest weryfikowana przez dane nadawcy przelewu.
Po rejestracji dostajesz dostęp do serwisu transakcyjnego, gdzie wybierasz rodzaj obligacji, liczbę sztuk i potwierdzasz zakup. Pieniądze są pobierane z Twojego konta, a obligacje trafiają na Twój rachunek rejestrowy. Cała minimalna kwota potrzebna do rozpoczęcia oszczędzania to zaledwie 100 zł – wartość jednej obligacji.
Sposób 2: Bezpośrednio przez bank
Jeśli masz konto w PKO BP, po zalogowaniu do iPKO wybierasz: Moje Produkty → Inwestowanie → Obligacje → Zarejestruj się w serwisie. Po wypełnieniu krótkiej ankiety MiFID (wymaganej prawnie) otrzymujesz dostęp do zakupu obligacji.
W Pekao proces jest podobny – rejestracja przez bankowość elektroniczną lub nawet aplikację mobilną PeoPay. Bank Pekao szczególnie uprościł proces, dzięki czemu zakup pierwszych obligacji zajmuje dosłownie kilka minut.
Sposób 3: Stacjonarnie w oddziale
Jeśli wolisz osobisty kontakt, możesz udać się do dowolnego oddziału PKO BP lub punktu sprzedaży obligacji Banku Pekao. Warto wcześniej umówić się na spotkanie i uprzedzić o celu wizyty – trafisz wtedy na konsultanta znającego się na obligacjach.
Zabierz ze sobą dowód osobisty. W oddziale wypełnisz krótką ankietę, podpiszesz umowę i od razu możesz kupić wybrane obligacje. Pieniądze możesz wpłacić gotówką lub przelewem.
Co dalej po zakupie?
Po dokonaniu zakupu otrzymujesz potwierdzenie transakcji. Wszystkie Twoje obligacje są zapisane w Rejestrze Nabywców Obligacji – nawet jeśli zgubisz potwierdzenie, nie stracisz pieniędzy. W każdej chwili możesz sprawdzić stan posiadania logując się do serwisu transakcyjnego.
Odsetki są wypłacane zgodnie z zasadami danej emisji – co miesiąc, co rok lub przy wykupie. Pieniądze trafiają na Twoje konto bankowe podane przy rejestracji. Nie musisz nic więcej robić – system działa automatycznie.
Czy warto czekać na lepszą ofertę obligacji skarbowych?
Odpowiedź jest prostsza niż myślisz: najlepszy moment na kupno obligacji, jest wtedy, gdy masz oszczędności do zainwestowania.
W przypadku obligacji detalicznych nie ma spekulacji ani „wyczucia” rynku jak przy akcjach. Ceny są stałe – każda obligacja kosztuje 100 zł niezależnie od tego, czy kupujesz ją pierwszego czy ostatniego dnia miesiąca.
Jednak oferta i oprocentowanie obligacji zmienia się co miesiąc – Ministerstwo Finansów dostosowuje oprocentowanie do sytuacji na rynku, ale w ramach danego miesiąca warunki są takie same dla wszystkich.
Jak mocno zmienia się oferta obligacji?
Warto wiedzieć, że zmiany w oprocentowaniu mogą być naprawdę znaczące – szczególnie w okresach, gdy Narodowy Bank Polski zmienia stopy procentowe lub gdy inflacja wyraźnie spada czy rośnie.
Spójrzmy na konkretne przykłady z ostatniego roku. Obligacje 4-letnie (COI) w styczniu 2024 oferowały 6,65% w pierwszym roku, we wrześniu 2024 spadły do 6,30%, a w grudniu 2025 oferują już tylko 5,00%. To spadek aż o 1,65 punktu procentowego w ciągu roku! Dla kogoś, kto zainwestował 10 000 zł, różnica w pierwszym roku to ponad 160 złotych mniej zysku.
Podobnie obligacje 10-letnie (EDO) – z 7,25% na początku 2024 roku spadły do 5,60% w grudniu 2025. Nawet krótkookresowe obligacje 3-miesięczne (OTS) zmieniły się z 3,00% do 2,50%.
Co ciekawe, zmiany nie zawsze idą w jednym kierunku. We wrześniu 2024 Ministerstwo Finansów nie tylko obniżyło oprocentowanie, ale też podniosło opłaty za przedterminowy wykup – dla obligacji 4-letnich z 0,70 zł do 2,00 zł za sztukę, a dla 10-letnich z 2,00 zł do 3,00 zł.
Co to oznacza w praktyce? Jeśli widzisz atrakcyjne warunki i masz środki do zainwestowania, nie zwlekaj zbytnio. Ministerstwo zwykle publikuje nową ofertę pod koniec miesiąca na następny miesiąc, więc masz kilka dni na podjęcie decyzji.
Tutaj możesz śledzić komunikaty Ministerstwa Finansów dotyczące obligacji.
Jedyny element, na który warto zwrócić uwagę, to moment w cyklu stóp procentowych. Jeśli przewidujesz, że NBP będzie obniżać stopy (co prowadzi do spadku oprocentowania obligacji), można rozważyć zakup obligacji stałoprocentowych 3-letnich, aby „zamrozić” obecne wyższe stawki. Jeśli spodziewasz się wzrostu inflacji, obligacje indeksowane inflacją będą lepszym wyborem.
Ale szczerze? Nie próbuj wyczuć idealnego momentu. Im dłużej trzymasz pieniądze na koncie bez oprocentowania, tym więcej tracisz przez inflację. Lepiej zainwestować dziś w rozsądne obligacje niż czekać na hipotetycznie lepsze warunki, które mogą nigdy nie nadejść.
Jest jednak jedna sytuacja, kiedy warto chwilę poczekać – jeśli posiadasz już obligacje bliskie wykupu. Co miesiąc możesz dokonać zamiany starych obligacji na nowe, często z niewielkim dyskontem (cena 99,90 zł zamiast 100 zł). To dobry moment, żeby przeanalizować, czy nowa emisja oferuje lepsze warunki niż kontynuacja poprzedniej.
Ryzyko inflacyjne i stopy procentowej – co może się zmienić?
Obligacje skarbowe są bezpieczne pod względem zwrotu kapitału, ale nie są wolne od ryzyka ekonomicznego. Największym wyzwaniem jest ryzyko inflacyjne i zmian stóp procentowych, które mogą znacząco wpłynąć na realną wartość Twoich zysków.
Co się dzieje, gdy inflacja rośnie lub spada
Jeśli wybrałeś obligacje o stałym oprocentowaniu (OTS, TOS) i inflacja nagle wzrośnie powyżej tego poziomu, Twój realny zysk staje się ujemny. Załóżmy, że kupiłeś obligacje 3-letnie z oprocentowaniem 4,65%, a inflacja w tym czasie wynosi średnio 6% rocznie. Nominalnie zarabiasz, ale realnie tracisz siłę nabywczą pieniędzy.
Z drugiej strony, jeśli inflacja spadnie poniżej oprocentowania stałego, to zarabiasz ponad inflację i zwiększasz realną wartość swoich oszczędności.
Obligacje indeksowane inflacją (COI, EDO, ROS, ROD) działają inaczej. Ich oprocentowanie automatycznie dostosowuje się do wskaźnika inflacji ogłaszanego przez GUS, więc chronią Cię przed tym ryzykiem. Ale uwaga – chronią przed inflacją, nie gwarantują wysokich zysków. Jeśli inflacja spadnie do 1%, Twoje obligacje 4-letnie będą oprocentowane tylko na 2,50% (1% inflacji + 1,50% marży).
Symulacja zysków – jak inflacja wpływa na obligacje COI
Zobaczmy na konkretnych liczbach, jak różne scenariusze inflacyjne wpływają na zysk z obligacji 4-letnich. Dla uproszczenia zakładamy, że przez cały okres obowiązuje ten sam poziom inflacji.
Inwestycja: 10 000 zł (100 obligacji COI)
| Rok | Niska inflacja (2%) | Średnia inflacja (4%) | Wysoka inflacja (6%) |
|---|---|---|---|
| Rok 1 | 5,00% → 10 500 zł | 5,00% → 10 500 zł | 5,00% → 10 500 zł |
| Rok 2 | 3,50% → 10 868 zł | 5,50% → 11 078 zł | 7,50% → 11 288 zł |
| Rok 3 | 3,50% → 11 248 zł | 5,50% → 11 687 zł | 7,50% → 12 134 zł |
| Rok 4 | 3,50% → 11 642 zł | 5,50% → 12 330 zł | 7,50% → 13 044 zł |
| Zysk całkowity (brutto) | 1 642 zł | 2 330 zł | 3 044 zł |
| Zysk po podatku Belki | 1 330 zł | 1 887 zł | 2 466 zł |
Oprocentowanie w roku 2-4 = inflacja + marża 1,50%
Widzisz wyraźnie: przy wysokiej inflacji zarabiasz więcej nominalnie, ale Twoja siła nabywcza jest chroniona niezależnie od scenariusza.
Symulacja zysków – obligacje EDO w różnych scenariuszach
Spójrzmy teraz na obligacje 10-letnie, które mają wyższą marżę (2,00%) i dłuższy horyzont czasowy. Dla przejrzystości pokażę uproszczoną symulację dla pierwszych 4 lat.
Inwestycja: 10 000 zł (100 obligacji EDO)
| Rok | Niska inflacja (2%) | Średnia inflacja (4%) | Wysoka inflacja (6%) |
|---|---|---|---|
| Rok 1 | 5,60% → 10 560 zł | 5,60% → 10 560 zł | 5,60% → 10 560 zł |
| Rok 2 | 4,00% → 10 982 zł | 6,00% → 11 194 zł | 8,00% → 11 405 zł |
| Rok 3 | 4,00% → 11 421 zł | 6,00% → 11 866 zł | 8,00% → 12 317 zł |
| Rok 4 | 4,00% → 11 878 zł | 6,00% → 12 578 zł | 8,00% → 13 302 zł |
| Zysk po 4 latach (brutto) | 1 878 zł | 2 578 zł | 3 302 zł |
| Realny zysk po inflacji | ~1 098 zł | ~963 zł | ~817 zł |
Oprocentowanie w roku 2-4 = inflacja + marża 2,00%
Kluczowa obserwacja: obligacje 10-letnie mają wyższą marżę niż 4-letnie, więc lepiej chronią przed inflacją. Po 10 latach z kapitalizacją różnice będą jeszcze większe.
Inne opcje inwestowania w obligacje
Oprócz bezpośredniego zakupu detalicznych obligacji Skarbu Państwa istnieją też inne sposoby inwestowania w obligacje, choć mają zupełnie inną charakterystykę:
Fundusze inwestycyjne obligacji (FIO) kupują obligacje hurtowe notowane na giełdzie i zarządzają nimi profesjonalnie. Zaletą jest większa płynność i brak konieczności trzymania do terminu wykupu. Wadą są opłaty za zarządzanie i zmienność wartości jednostek uczestnictwa – gdy stopy procentowe rosną, wartość jednostek spada.
ETF-y na obligacje działają podobnie jak fundusze, ale są tańsze w zarządzaniu i notowane na giełdzie. Dają ekspozycję na szeroki koszyk obligacji, ale też podlegają wahaniom rynkowym.
Dla większości początkujących oszczędzających detaliczne obligacje skarbowe będą prostszym i bardziej przewidywalnym wyborem – wiesz dokładnie, ile dostaniesz na koniec, nie musisz śledzić notowań i nie płacisz opłat za zarządzanie. Fundusze i ETF-y mają sens głównie dla osób, które już mają większe doświadczenie inwestycyjne i potrzebują większej płynności.
Podatek od obligacji – co musisz wiedzieć
Jak to zwykle bywa, państwo chce mieć swój udział w Twoich zyskach. Od wszystkich zysków z obligacji skarbowych pobierany jest podatek Belki w wysokości 19%. Dotyczy to wyłącznie odsetek – kapitał, który zainwestowałeś, nie jest opodatkowany.
Ale oto dobra wiadomość – w przypadku obligacji detalicznych podatek od obligacji skarbowych jest pobierany automatycznie. Nie musisz samodzielnie rozliczać go w PIT, nie musisz nic wyliczać ani wypełniać żadnych formularzy. PKO Bank Polski jako agent emisji wszystko załatwia za Ciebie.
Jak to działa w praktyce? Powiedzmy, że zarobiłeś 100 zł odsetek. Bank automatycznie potrąci 19 zł podatku i wypłaci Ci 81 zł „na rękę”. Przy wykupie obligacji otrzymujesz już kwotę po opodatkowaniu.
Jest jednak jeden sposób na uniknięcie podatku Belki od obligacji – inwestowanie przez konto IKE (Indywidualne Konto Emerytalne). Jeśli kupujesz obligacje w ramach IKE i wypłacasz środki zgodnie z zasadami programu (po osiągnięciu wieku emerytalnego), zysk jest zwolniony z podatku. To poważna oszczędność, szczególnie przy długoterminowym oszczędzaniu na emeryturę.
Wykup obligacji przed terminem – co warto wiedzieć
Życie bywa nieprzewidywalne i czasem potrzebujesz pieniędzy wcześniej niż planowałeś. Możesz wykupić obligacje przed terminem, składając dyspozycję przedterminowego wykupu obligacji. Ale wiąże się to z pewnymi kosztami.
Po pierwsze, przedterminowy wykup możliwy jest dopiero po upływie 7 dni od zakupu i nie później niż 20 dni przed terminem wykupu obligacji. To okno czasowe daje pewną elastyczność, ale wymaga planowania.
Po drugie, za wcześniejszy wykup płacisz opłatę, której wysokość zależy od rodzaju obligacji. Od września 2024 roku opłaty wyglądają następująco:
- 0 zł dla obligacji OTS (ale tracisz wszystkie odsetki)
- 0,50 zł dla obligacji ROR
- 0,70 zł dla obligacji DOR
- 1,00 zł dla obligacji TOS
- 2,00 zł dla obligacji COI
- 3,00 zł dla obligacji EDO
Brzmi niegroźnie? Te kilka złotych może nie wydaje się dużo, ale pamiętaj, że opłata jest pobierana od każdej sztuki obligacji. Jeśli masz 100 obligacji EDO i chcesz wykupić je przedterminowo, zapłacisz 300 zł opłaty.
Opłata za przedterminowy wykup obligacji skarbowych jest pobierana z narosłych odsetek, a jeśli odsetek nie wystarczy, to z kapitału. W praktyce oznacza to, że przy bardzo wczesnym wykupie możesz dostać z powrotem mniej niż zainwestowałeś.
Przykład? Jan kupił 10 obligacji DOR za 1000 zł. Po 2 miesiącach potrzebuje pieniędzy i składa dyspozycję przedterminowego wykupu. Narosłe odsetki wynoszą zaledwie 8 zł, a opłata to 7 zł (0,70 zł × 10 sztuk). Po potrąceniu podatku Belki od pozostałych odsetek Jan otrzyma około 1000,81 zł – więc praktycznie nic nie zarobił, ale przynajmniej nie stracił kapitału.
Dlatego warto traktować obligacje jako formę oszczędzania na określony cel i starać się trzymać je do terminu wykupu. Każdy przedterminowy wykup to potencjalny koszt i stracony zysk.
Lokata czy obligacje – co wybrać?
Bardzo popularne pytanie. Obie formy oszczędzania są bezpieczne, ale istotnie się różnią.
Lokaty bankowe są prostsze i bardziej znane. Założenie lokaty to kilka kliknięć w bankowości internetowej. Lokaty mają zwykle krótszy okres trwania (zwykle od 1 do 12 miesięcy) i są objęte gwarancją Bankowego Funduszu Gwarancyjnego do równowartości 100 tysięcy euro. Zerwanie lokaty przed terminem najczęściej oznacza utratę odsetek, ale odzyskujesz kapitał bez dodatkowych opłat.
Obligacje skarbowe oferują zwykle wyższe oprocentowanie, szczególnie w przypadku obligacji długoterminowych. Największa różnica? Obligacje indeksowane inflacją chronią Twoje pieniądze przed spadkiem wartości nabywczej, czego lokaty nie potrafią. Z drugiej strony, przedterminowy wykup obligacji wiąże się z opłatami.
Według danych NBP, średnie oprocentowanie lokat bankowych w czerwcu 2025 roku wynosiło około 3,8% rocznie. Tymczasem obligacje 4-letnie oferują w pierwszym roku 5,00%, a 10-letnie 5,60%. To znacząca różnica, która przy dłuższym horyzoncie czasowym może przełożyć się na tysiące złotych dodatkowego zysku.
Moja rekomendacja? Lokaty sprawdzają się świetnie jako miejsce na środki, których możesz potrzebować w ciągu kilku miesięcy lub roku. To Twoja poduszka finansowa, awaryjny fundusz. Obligacje to lepszy wybór na oszczędności długoterminowe, szczególnie te indeksowane inflacją. Wiele osób łączy obie formy – część pieniędzy na lokatach dla elastyczności, część w obligacjach dla wyższego zysku.
Czy mogę stracić pieniądze na obligacjach skarbowych?
Praktycznie nie stracisz kapitału – Skarb Państwa gwarantuje zwrot zainwestowanych pieniędzy wraz z odsetkami. Możesz jednak stracić realnie na sile nabywczej pieniądza. Jeśli wybierzesz obligacje o stałym oprocentowaniu 4,65%, a inflacja w tym czasie wyniesie 6%, nominalnie zarobisz, ale za te pieniądze kupisz mniej niż przed inwestycją. Dlatego przy niepewnej sytuacji inflacyjnej warto wybierać obligacje indeksowane inflacją (COI, EDO), które automatycznie dostosowują oprocentowanie do wzrostu cen.
Co się stanie, jeśli inflacja spadnie do zera?
Jeśli masz obligacje indeksowane inflacją i inflacja spadnie bardzo nisko (np. do 1%), Twoje oprocentowanie również spadnie – ale nigdy poniżej marży. W przypadku obligacji 4-letnich (marża 1,50%) przy inflacji 1% zarobisz 2,50% rocznie. Przy obligacjach 10-letnich (marża 2,00%) będzie to 3,00%. To wciąż przyzwoity zysk w scenariuszu niskiej inflacji, choć nie spektakularny. Z kolei obligacje stałoprocentowe w takim scenariuszu będą bardzo korzystne – zarobisz realnie więcej niż zakładałeś.
Ile trwa przedterminowy wykup obligacji?
Od złożenia dyspozycji przedterminowego wykupu obligacji do otrzymania pieniędzy mija zazwyczaj 5 dni roboczych. Środki trafiają na Twoje konto bankowe podane przy rejestracji. Pamiętaj tylko, że dyspozycję możesz złożyć najwcześniej po 7 dniach od zakupu i nie później niż 20 dni przed terminem wykupu.
Czy obligacje rodzinne są dostępne dla wszystkich?
Nie, rodzinne obligacje Skarbu Państwa są przeznaczone wyłącznie dla beneficjentów programu „Rodzina 800 plus”. Przy zakupie musisz złożyć stosowne oświadczenie potwierdzające prawo do świadczenia. Dla pozostałych osób dostępne są obligacje standardowe, które też oferują atrakcyjne warunki.
Co dzieje się z obligacjami po śmierci właściciela?
Obligacje skarbowe podlegają dziedziczeniu – wchodzą w skład masy spadkowej. Spadkobiercy mogą je odziedziczyć i kontynuować oszczędzanie lub dokonać wykupu przed terminem. Wszystkie dane są bezpiecznie przechowywane w Rejestrze Nabywców Obligacji, więc nie ma ryzyka utraty środków.
Czy warto kupować obligacje zamiast lokaty?
To zależy od Twojego horyzontu czasowego i celów. Jeśli oszczędzasz krótkoterminowo (do roku) i cenisz sobie elastyczność, lokaty mogą być lepszym wyborem. Jeśli myślisz o oszczędzaniu na dłużej (3-10 lat) i chcesz ochrony przed inflacją, obligacje oferują zwykle wyższe oprocentowanie i lepsze warunki. Wielu ludzi łączy obie formy – część środków na lokatach, część w obligacjach.
Czy mogę kupić obligacje dla dziecka?
Tak, możesz kupić obligacje skarbowe dla osoby małoletniej. Wymaga to zgody przedstawiciela ustawowego oraz odpowiedniej dokumentacji. Zakup obligacji z majątku opiekuna nie wymaga zgody sądu, ale przedterminowy wykup już tak. To dobry sposób na długoterminowe oszczędzanie na przyszłość dziecka.
Jak często mogę kupować nowe obligacje?
Możesz kupować obligacje tak często, jak chcesz – każdego dnia w ramach danego miesiąca. Nowe emisje obligacji pojawiają się co miesiąc z aktualizowanym oprocentowaniem. Nie ma górnego limitu inwestycji – możesz kupić dowolną liczbę obligacji, pod warunkiem że masz na to środki. Wielu osób buduje regularny nawyk zakupu obligacji co miesiąc, systematycznie powiększając swoje oszczędności.
Czy mogę mieć kilka różnych rodzajów obligacji jednocześnie?
Oczywiście! Możesz mieć na swoim rachunku rejestrowym różne rodzaje obligacji kupione w różnych terminach. To wręcz dobra strategia – dywersyfikujesz swoje oszczędności pod względem czasu trwania i oprocentowania. Możesz na przykład mieć część środków w obligacjach rocznych dla płynności, część w 4-letnich dla średniego terminu i część w 10-letnich na emeryturę.
Źródła:
- Oficjalna strona obligacji skarbowych – www.obligacjeskarbowe.pl
- Ministerstwo Finansów – Bieżąca oferta obligacji oszczędnościowych (listopad i grudzień 2025)
- Rozporządzenie Ministra Finansów z dnia 3 grudnia 2010 r. w sprawie warunków emitowania obligacji skarbowych oferowanych w sieci sprzedaży detalicznej
- Ustawa z dnia 27 sierpnia 2009 r. o finansach publicznych
- Narodowy Bank Polski – dane o średnim oprocentowaniu depozytów bankowych