Inwestowanie długoterminowe to strategia, która polega na lokowania kapitału w różne aktywa finansowe na okres dłuższy niż rok – najczęściej mówimy o kilku, kilkunastu, a nawet kilkudziesięciu latach. W odróżnieniu od krótkoterminowych spekulacji, długoterminowe podejście koncentruje się na stopniowym wzroście wartości portfela dzięki sile czasu i efektu procentu składanego. W tym artykule dowiesz się, czym dokładnie charakteryzują się inwestycje długoterminowe, w co warto inwestować długoterminowo oraz kiedy ta strategia będzie dla Ciebie odpowiednia.
Spis treści
Najważniejsze informacje
- Inwestowanie długoterminowe wymaga horyzontu czasowego przekraczającego rok, najczęściej od kilku do kilkudziesięciu lat
- Główne zalety to wykorzystanie efektu procentu składanego, mniejsza wrażliwość na krótkoterminowe wahania rynkowe i potencjał wyższych zysków
- Najpopularniejsze formy to akcje spółek, fundusze ETF, obligacje długoterminowe, nieruchomości i fundusze inwestycyjne
- Kluczowa jest dywersyfikacja portfela i konsekwencja w realizacji obranej strategii
- Inwestowanie długoterminowe oferuje szansę na budowanie kapitału na emeryturę czy realizację większych celów życiowych
Co to są inwestycje długoterminowe
Inwestycja długoterminowa to świadome lokowanie kapitału w aktywa finansowe z zamiarem ich utrzymania przez okres dłuższy niż rok. W praktyce większość inwestorów długoterminowych myśli w kategoriach co najmniej kilkuletniego horyzontu inwestycyjnego, choć najlepsze efekty widać dopiero po dekadzie lub dłużej.
Zastanawiasz się pewnie, czym to się różni od zwykłego trzymania pieniędzy na koncie? Główna różnica leży w celu i mechanizmie działania. Trzymając oszczędności na rachunku oszczędnościowym, chronisz kapitał, ale zazwyczaj nie pomnażasz go w tempie przewyższającym inflację. Natomiast gdy inwestujesz długoterminowo, Twój kapitał „pracuje” – może generować zyski poprzez wzrost wartości aktywów, dywidendy, odsetki czy czynsze z wynajmu.
Kluczowe cechy inwestowania długoterminowego to przede wszystkim cierpliwość i konsekwencja. Nie gonisz za szybkim zyskiem, nie panikujesz przy spadkach i nie dokonujesz pochopnych ruchów pod wpływem emocji. Zamiast tego trzymasz się przyjętej strategii inwestycyjnej, wiedząc że czas jest Twoim największym sojusznikiem. Dzięki długiemu okresowi inwestowania możesz przetrwać krótkoterminowe wahania rynkowe i skorzystać z ogólnej tendencji wzrostowej rynków w dłuższej perspektywie.
Horyzont czasowy to termin, którego używają profesjonaliści, mówiąc o planowanym czasie trwania inwestycji. Im dłuższy horyzont czasowy, tym większe masz możliwości skorzystania z efektu procentu składanego i tym bardziej możesz sobie pozwolić na większy udział ryzykownych, ale potencjalnie bardziej zyskownych aktywów w swoim portfelu.
Efekt procentu składanego – dlaczego czas to pieniądz
Być może słyszałeś, że Albert Einstein nazwał procent składany „ósmym cudem świata”. I miał rację. To właśnie efekt procentu składanego sprawia, że inwestowanie długoterminowe jest tak potężnym narzędziem budowania majątku.
Procent składany działa w ten sposób, że zyski z Twoich inwestycji same zaczynają generować kolejne zyski. Wyobraź sobie, że zainwestowałeś 10 000 zł i po roku zarobiłeś 1 000 zł (czyli 10% stopy zwrotu). W drugim roku nie zarabiasz już tylko od początkowych 10 000 zł, ale od 11 000 zł. A w trzecim roku od jeszcze większej sumy. Ta różnica może wydawać się niewielka na początku, ale z czasem robi ogromną różnicę.
Zobaczmy to na prostym przykładzie. Jeśli zainwestujesz 10 000 zł przy średniej rocznej stopie zwrotu 7% i będziesz reinwestować wszystkie zyski, to:
- Po 10 latach będziesz miał około 19 670 zł
- Po 20 latach już około 38 700 zł
- Po 30 latach ponad 76 100 zł
Zauważ, że w ostatnich 10 latach (między 20. a 30. rokiem) zarobiłeś niemal tyle samo co przez pierwsze 20 lat łącznie. To właśnie moc procentu składanego – wzrost jest wykładniczy, nie liniowy.
Jeszcze ważniejsza lekcja płynie z tego, jak istotny jest moment rozpoczęcia inwestowania. Osoba, która zacznie inwestować 300 zł miesięcznie w wieku 25 lat i przestanie w wieku 35 (czyli wpłaci łącznie 36 000 zł), przy średniej stopie zwrotu 6% rocznie będzie miała w wieku emerytalnym więcej pieniędzy niż osoba, która zacznie te same wpłaty dopiero w wieku 35 lat i będzie je kontynuować aż do emerytury. Czemu? Bo te pierwsze 10 lat dało kapitałowi znacznie więcej czasu na procentowanie.
Inwestowanie długoterminowe na giełdzie
Dla wielu osób, gdy myślą o inwestowaniu długoterminowym, pierwsza myśl to giełda. I słusznie – akcje spółek historycznie należą do najbardziej zyskownych form długoterminowych inwestycji, choć oczywiście wiążą się też z wyższym ryzykiem niż instrumenty dłużne.
Akcje pojedynczych spółek
Kupując akcje konkretnej spółki, stajesz się jej współwłaścicielem. Możesz zarabiać na dwóch sposobach: poprzez wzrost wartości akcji (zysk kapitałowy) oraz przez dywidendy wypłacane akcjonariuszom. Inwestorzy długoterminowi często wybierają stabilne, duże firmy (tzw. blue chipy) o ugruntowanej pozycji rynkowej, które regularnie wypłacają dywidendy i wykazują stały trend wzrostowy w długim okresie.
Kluczem do skutecznego inwestowania w pojedyncze akcje jest dokładna analiza fundamentalna – sprawdzasz kondycję finansową spółki, jej perspektywy rozwoju, pozycję konkurencyjną na rynku. To wymaga czasu i wiedzy, ale może przynieść najwyższe stopy zwrotu. Pamiętaj jednak, że koncentracja na niewielkiej liczbie spółek zwiększa ryzyko – dlatego większość ekspertów zaleca dywersyfikację portfela.
Fundusze ETF – prostsze rozwiązanie
Jeśli nie masz czasu ani ochoty na analizowanie pojedynczych spółek, fundusze ETF mogą być świetną alternatywą. ETF to fundusz inwestycyjny notowany na giełdzie, który naśladuje skład określonego indeksu – na przykład WIG20, S&P 500 czy MSCI World. Kupując jeden ETF, otrzymujesz ekspozycję na cały koszyk akcji, co automatycznie daje Ci dywersyfikację.
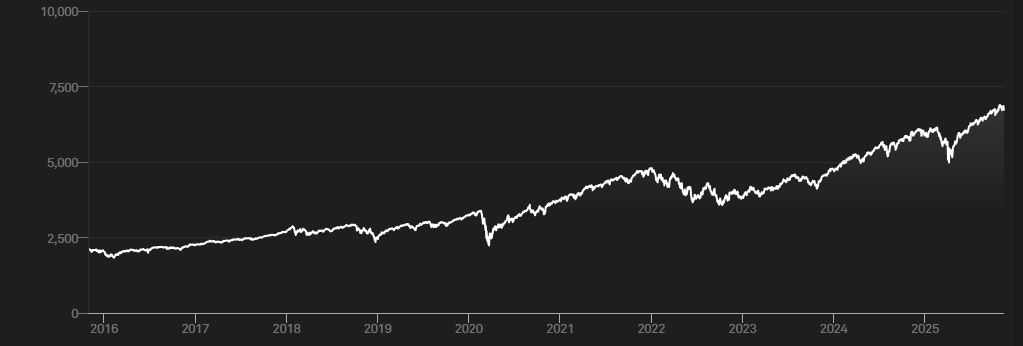
Fundusze ETF mają szereg przewag dla inwestorów długoterminowych. Po pierwsze, opłaty za zarządzanie są zazwyczaj znacznie niższe niż w tradycyjnych funduszach inwestycyjnych – często poniżej 0,5% rocznie, a wiele funduszy ma koszty nawet niższe niż 0,1%. Po drugie, są bardzo płynne – możesz je kupić i sprzedać w dowolnym momencie podczas sesji giełdowej. Po trzecie, nie musisz być ekspertem, żeby mądrze je wybierać.
Na warszawskiej giełdzie dostępne są fundusze ETF na polskie indeksy (WIG20, mWIG40, sWIG80), obligacje skarbowe czy nawet indeksy zagraniczne. W Polsce działa między innymi Beta ETF, który oferuje fundusze na polskie indeksy z niskimi kosztami zarządzania. Jeśli chcesz inwestować w zagraniczne rynki, możesz to zrobić przez polskie domy maklerskie, które dają dostęp do funduszy notowanych na giełdach w Londynie, Frankfurcie czy Nowym Jorku.
Wiele osób wykorzystuje konta IKE (Indywidualne Konto Emerytalne) lub IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego) do inwestowania w ETF-y, bo oferują one korzystne rozwiązania podatkowe. Na IKE nie płacisz w ogóle podatku od zysków kapitałowych jeśli wypłacasz środki po 60. roku życia, a na IKZE podatek wynosi tylko 10% zamiast standardowych 19%.
Inwestowanie długoterminowe w nieruchomości
Nieruchomości to klasyczna forma inwestycji długoterminowej, ceniona za stabilność i możliwość generowania regularnego dochodu pasywnego. Inwestując w mieszkanie, dom czy lokal komercyjny możesz zarabiać na dwa sposoby: przez czynsze z wynajmu oraz przez wzrost wartości nieruchomości w czasie.
Zaletą nieruchomości jest to, że stanowią one realny, namacalny składnik majątku, który ma wartość użytkową. Nawet jeśli rynek przejściowo się załamie, zawsze masz fizyczne aktywo. Nieruchomości dobrze sprawdzają się jako zabezpieczenie przed inflacją – gdy ceny rosną, zazwyczaj rosną też ceny mieszkań i stawki czynszów.
Jednak inwestowanie w nieruchomości wymaga znacznie większego kapitału początkowego niż akcje czy fundusze. Potrzebujesz często kilkuset tysięcy złotych na wkład własny, a jeśli bierzesz kredyt hipoteczny, musisz liczyć się z wieloletnim obciążeniem spłatą. Dodatkowo nieruchomości są mniej płynne – sprzedaż mieszkania może zająć miesiące, podczas gdy akcje sprzedasz w kilka sekund.
Pamiętaj także o dodatkowych kosztach: podatek od nieruchomości, opłaty eksploatacyjne, remonty, ewentualne pustostany w najmie. Mimo to dla wielu inwestorów nieruchomości pozostają atrakcyjną opcją na długoterminowe pomnażanie kapitału, szczególnie jeśli są dobrze zlokalizowane i przynoszą regularny dochód z wynajmu.
Inne inwestycje długoterminowe
Obligacje długoterminowe
Obligacje to instrumenty dłużne – w uproszczeniu pożyczasz pieniądze państwu lub firmie, a w zamian otrzymujesz regularne odsetki i zwrot kapitału po określonym czasie. Obligacje długoterminowe mają termin wykupu przekraczający kilka lat i cechują się zazwyczaj niższym ryzykiem niż akcje, ale też niższym potencjalnym zyskiem.
Obligacje skarbowe uważa się za jedne z najbezpieczniejszych inwestycji, ponieważ są gwarantowane przez państwo. Inwestując w obligacje, wiesz z góry, ile zarobisz (chyba że sprzedasz je przed terminem wykupu), co daje przewidywalność. To dobry wybór dla bardziej konserwatywnych inwestorów lub jako element zrównoważonego portfela inwestycyjnego.
Fundusze inwestycyjne
Tradycyjne fundusze inwestycyjne to inny sposób na zdywersyfikowane inwestowanie bez konieczności samodzielnego wybierania akcji. Profesjonalni zarządzający funduszem dobierają aktywa zgodnie z określoną strategią. Różnią się one od ETF-ów przede wszystkim wyższymi opłatami za zarządzanie oraz tym, że są aktywnie zarządzane (menedżer próbuje „pobić rynek”), podczas gdy ETF-y pasywnie naśladują indeks.
Wybierając fundusz inwestycyjny, zwróć uwagę na jego historyczne wyniki, koszty zarządzania i politykę inwestycyjną. Pamiętaj jednak, że wysokie opłaty mogą znacząco obniżyć Twoją końcową stopę zwrotu w długim okresie.
Lokaty bankowe i obligacje oszczędnościowe
Chociaż lokaty bankowe rzadko oferują oprocentowanie pokrywające inflację, niektórzy inwestorzy długoterminowi wykorzystują je jako bezpieczny element portfela. Obligacje oszczędnościowe Skarbu Państwa, takie jak obligacje 10-letnie z oprocentowaniem zmiennym opartym o inflację, mogą chronić kapitał przed utratą wartości nabywczej.
Wady i zalety inwestowania długoterminowego
Jak każda strategia inwestycyjna, długoterminowe podejście ma swoje mocne i słabe strony. Poznanie ich pomoże Ci podjąć świadomą decyzję, czy to podejście jest dla Ciebie odpowiednie.
Zalety długoterminowego inwestowania
Najważniejszą zaletą jest możliwość wykorzystania efektu procentu składanego. Jak pokazaliśmy wcześniej, reinwestowanie zysków przez wiele lat może prowadzić do wykładniczego wzrostu wartości Twojego portfela. To mechanizm, który po prostu nie działa w inwestycjach krótkoterminowych.
Długoterminowe inwestowanie pozwala „przeczekać” krótkoterminowe wahania rynkowe. Rynki akcji mogą być bardzo zmienne z dnia na dzień czy z miesiąca na miesiąc. Czasami giełda spada o 10%, 20% czy nawet więcej. Ale historia pokazuje, że w długim okresie – mówimy o dekadach – rynki akcji mają tendencję wzrostową. Jeśli Twój horyzont inwestycyjny wynosi 20 lat, krótkoterminowy spadek o 15% nie powinien Cię straszyć.
Dodatkowo inwestowanie długoterminowe wymaga od Ciebie znacznie mniej czasu i stresu niż aktywny trading. Nie musisz codziennie sprawdzać notowań, analizować wykresów czy podejmować szybkich decyzji. Strategia „kup i trzymaj” pozwala Ci skupić się na innych aspektach życia, podczas gdy Twoje inwestycje spokojnie rosną w tle.
Z punktu widzenia podatków, w Polsce im dłużej trzymasz swoje inwestycje, tym później musisz zapłacić podatek od zysków kapitałowych. Podatek ten wynosi 19% i płaci się go dopiero w momencie sprzedaży akcji czy odkupienia jednostek funduszu. Oznacza to, że przez cały czas inwestowania Twoje zyski mogą rosnąć bez potrącania podatku, co wzmacnia efekt procentu składanego.
Wady i ryzyka
Główną wadą długoterminowego inwestowania jest brak płynności i dostępu do kapitału przez długi czas. Jeśli zamrożę 50 000 zł na 20 lat w akcjach, nie będę mógł ich łatwo użyć, gdyby nagle potrzebował pieniędzy na nagły wydatek. Oczywiście możesz sprzedać inwestycje, ale może to być w nieodpowiednim momencie – na przykład akurat gdy rynek jest na dnie po krachu.
Inwestowanie długoterminowe wiąże się również z ryzykiem zmieniających się warunków rynkowych. Sytuacja gospodarcza, polityczna czy technologiczna może się drastycznie zmienić przez kilka dekad. Spółka, która dziś wydaje się niezagrożona, za 20 lat może już nie istnieć. Dlatego tak ważna jest dywersyfikacja portfela – rozłożenie kapitału między różne aktywa, sektory i geograficzne rynki.
Kolejnym wyzwaniem jest psychologiczne trudność w trzymaniu inwestycji podczas spadków. Łatwo powiedzieć „nie przejmuj się, to długoterminowa inwestycja”, ale gdy widzisz, że Twój portfel stracił 30% wartości w ciągu roku, trudno zachować spokój. Wielu inwestorów w panice sprzedaje właśnie w najgorszym momencie, rezygnując tym samym ze strategii długoterminowej.
Warto też pamiętać, że wysokie koszty zarządzania w niektórych funduszach mogą znacząco obniżyć Twoje zyski w długim okresie. Jeśli fundusz pobiera 2% rocznie za zarządzanie, a Twoja średnia stopa zwrotu wynosi 7%, to faktycznie zarabiasz tylko 5%. W ciągu 30 lat ta różnica może sięgać setek tysięcy złotych.
Kto powinien inwestować długoterminowo i kiedy warto zacząć?
Inwestowanie długoterminowe jest szczególnie odpowiednie dla osób, które oszczędzają na cele odległe w czasie – emeryturę, studia dzieci, zakup domu. Jeśli Twój cel jest za 15-30 lat, możesz sobie pozwolić na większe wahania wartości portfela po drodze, koncentrując się na końcowym rezultacie.
Dobrym kandydatem do długoterminowego inwestowania jest także ktoś, kto nie potrzebuje natychmiastowego dostępu do inwestowanych środków. Masz stabilną sytuację finansową, fundusz awaryjny na życiowe niespodzianki i możesz odłożyć część dochodów na przyszłość? To idealny punkt startowy.
Jeśli chodzi o moment rozpoczęcia, odpowiedź jest prosta: im wcześniej, tym lepiej. Jak pokazaliśmy przy omawianiu procentu składanego, każdy dodatkowy rok inwestowania znacząco zwiększa końcowy wynik. Nawet jeśli masz tylko 200-300 zł miesięcznie do zainwestowania, warto zacząć już teraz, zamiast czekać na „lepszy moment” czy „większą sumę”.
Co istotne, długoterminowe inwestowanie wymaga od Ciebie konsekwencji i dyscypliny. Musisz być gotów trzymać się obranej strategii nawet podczas kryzysów i nie poddawać się emocjom. Jeśli wiesz, że będziesz panikować przy każdym 10% spadku na giełdzie, być może bardziej konserwatywne podejście (więcej obligacji, mniej akcji) będzie dla Ciebie lepsze.
Jak zacząć inwestować długoterminowo
Jeśli zdecydowałeś się na długoterminowe inwestowanie, oto praktyczne kroki, które pomogą Ci dobrze wystartować:
Krok 1: Określ swoje cele finansowe. Co dokładnie chcesz osiągnąć? Oszczędzasz na emeryturę za 30 lat? Na wkład własny do mieszkania za 10 lat? Cele determinują, jaką strategię inwestycyjną powinieneś przyjąć i ile ryzyka możesz zaakceptować.
Krok 2: Stwórz fundusz awaryjny. Zanim zaczniesz inwestować długoterminowo, upewnij się, że masz odłożone 3-6 miesięcznych wydatków na łatwo dostępnym koncie oszczędnościowym. To sprawi, że nie będziesz musiał wyprzedawać inwestycji w złym momencie, gdy nagle będziesz potrzebować gotówki.
Krok 3: Zdywersyfikuj swój portfel. Nie wkładaj wszystkich jajek do jednego koszyka. Połączenie akcji, obligacji, może odrobiny nieruchomości lub innych aktywów zmniejsza ogólne ryzyko. Dokładny skład portfela zależy od Twojego wieku, tolerancji ryzyka i celów.
Krok 4: Wybierz odpowiednie narzędzia inwestycyjne. Otwórz konto maklerskie lub konto IKE/IKZE, jeśli oszczędzasz na emeryturę. Porównaj oferty różnych domów maklerskich pod kątem prowizji, dostępnych instrumentów i kosztów.
Krok 5: Inwestuj regularnie. Zamiast próbować „wyczuć” idealny moment na wejście na rynek, lepiej inwestuj systematycznie co miesiąc tę samą kwotę (strategia dollar-cost averaging). To zmniejsza ryzyko złego timingu i uśrednia cenę zakupu w czasie.
Krok 6: Reinwestuj zyski. Dywidendy, odsetki, zyski kapitałowe – wszystko to powinno wracać do Twojego portfela i być reinwestowane. To kluczowy element efektu procentu składanego.
Krok 7: Monitoruj, ale nie obsesyjnie. Przeglądaj swój portfel raz na kwartał lub pół roku, żeby sprawdzić, czy wciąż jest zgodny z Twoją strategią. Ale nie sprawdzaj notowań codziennie – to tylko buduje niepotrzebny stres.
Zarządzanie portfelem inwestycyjnym i dywersyfikacja
Skuteczne zarządzanie portfelem w długoterminowym inwestowaniu opiera się na trzech filarach: dywersyfikacji, rebalansowaniu i konsekwencji.
Dywersyfikacja portfela to rozłożenie kapitału między różne klasy aktywów (akcje, obligacje, surowce, nieruchomości), różne sektory gospodarki i różne geograficzne rynki. Dlaczego to takie ważne? Bo różne aktywa zachowują się różnie w różnych warunkach ekonomicznych. Gdy akcje spadają, obligacje mogą rosnąć. Gdy polski rynek słabnie, zagraniczne może się wzmacniać.
Rebalansowanie to okresowe przywracanie docelowych proporcji w portfelu. Załóżmy, że zdecydowałeś, że Twój portfel ma składać się w 70% z akcji i 30% z obligacji. Po roku dobrych wyników akcji może okazać się, że masz już 80% akcji i tylko 20% obligacji. Rebalansowanie polega na sprzedaży części akcji i dokupienie obligacji, żeby wrócić do 70/30. Dzięki temu automatycznie sprzedajesz część aktywów, które urosły (realizujesz zysk) i kupujesz te, które spadły (kupujesz taniej).
Pamiętaj też o adekwatności ryzyka do wieku. Młodsi inwestorzy mogą pozwolić sobie na bardziej agresywny portfel z większym udziałem akcji, bo mają czas odrobić ewentualne straty. Osoby bliższe emerytury powinny stopniowo zwiększać udział bezpieczniejszych instrumentów jak obligacje, bo nie mają już czasu na odczekanie wieloletnich bessy.
Podatek od zysków kapitałowych – co musisz wiedzieć
W Polsce zyski z inwestycji podlegają podatkowi od dochodów kapitałowych, popularnie zwanemu podatkiem Belki. Od 1 stycznia 2024 roku zasady jego rozliczania uległy istotnej zmianie – teraz to Ty, jako inwestor, samodzielnie rozliczasz ten podatek z urzędem skarbowym.
Stawka podatku wynosi 19% i płacisz go od zysku, nie od całego kapitału. Jeśli kupiłeś akcje za 10 000 zł i sprzedałeś za 12 000 zł, podatek naliczasz tylko od zysku 2 000 zł, czyli 380 zł.
Dobra wiadomość jest taka, że od 2024 roku możesz kompensować zyski ze stratami. Oznacza to, że jeśli na jednej inwestycji zarobiłeś 5 000 zł, a na drugiej straciłeś 2 000 zł, płacisz podatek tylko od 3 000 zł. Możesz kompensować nie tylko między różnymi funduszami inwestycyjnymi, ale także między funduszami a akcjami czy obligacjami. Co więcej, niewykorzystaną stratę możesz rozliczać przez kolejne 5 lat.
Do końca lutego każdego roku otrzymasz od swojego funduszu lub biura maklerskiego formularz PIT-8C z podsumowaniem Twoich dochodów i strat z inwestycji. Na jego podstawie musisz wypełnić formularz PIT-38 i złożyć go do końca kwietnia, jednocześnie płacąc należny podatek.
Warto rozważyć konta IKE lub IKZE, które oferują preferencje podatkowe. Na IKE w ogóle nie płacisz podatku od zysków kapitałowych, jeśli wypłacasz środki po 60. roku życia. Na IKZE podatek wynosi tylko 10% zamiast 19%, a dodatkowo wpłaty możesz odliczyć od podstawy opodatkowania w rozliczeniu rocznym PIT.
Ile pieniędzy potrzebuję, żeby zacząć inwestować długoterminowo?
Możesz zacząć naprawdę od niewielkich kwot. Niektóre fundusze ETF na polskiej giełdzie możesz kupić już za kilkaset złotych za jednostkę, a jeśli masz dostęp do zagranicznych rynków, istnieją możliwości zakupu ułamkowych jednostek nawet za kilkadziesiąt złotych. Ważniejsze niż duża suma początkowa jest systematyczne, regularne inwestowanie – nawet 200-300 zł miesięcznie przez wiele lat może dać imponujące rezultaty dzięki efektowi procentu składanego.
Czy muszę mieć dużą wiedzę finansową, żeby inwestować długoterminowo?
Podstawowa wiedza jest potrzebna, ale nie musisz być ekspertem. Zrozumienie podstawowych pojęć jak akcje, obligacje, fundusze ETF czy dywersyfikacja portfela wystarczy na start. Dla osób, które nie chcą zagłębiać się w szczegóły, dobrym rozwiązaniem są właśnie fundusze ETF naśladujące szerokie indeksy – to prosty sposób na zdywersyfikowane inwestowanie bez konieczności analizowania pojedynczych spółek. Z czasem możesz poszerzać wiedzę, czytając blogi finansowe czy książki o inwestowaniu.
Czy inwestowanie długoterminowe jest bezpieczne?
Żadna forma inwestowania nie jest w 100% bezpieczna – zawsze istnieje ryzyko utraty części lub całości kapitału. Jednak inwestowanie długoterminowe jest generalnie mniej ryzykowne niż krótkoterminowa spekulacja, ponieważ masz czas przetrwać wahania rynkowe i skorzystać z długoterminowego trendu wzrostowego. Kluczem do bezpieczeństwa jest dywersyfikacja – nie wkładanie wszystkiego w jedną spółkę czy jeden sektor – oraz dopasowanie poziomu ryzyka do swojego wieku i celów finansowych.
Kiedy powinienem sprzedać swoje długoterminowe inwestycje?
Moment sprzedaży zależy od osiągnięcia Twojego celu finansowego. Jeśli oszczędzałeś 20 lat na emeryturę i właśnie przeszedłeś na emeryturę, to sensowny moment, żeby zacząć stopniowo realizować zyski. Nie powinieneś sprzedawać tylko dlatego, że rynek chwilowo spada – to często najgorsza decyzja. Z drugiej strony, jeśli fundamenty Twojej inwestycji się znacząco pogorszyły (np. spółka ma poważne problemy finansowe), sensowne może być ograniczenie strat i przekierowanie kapitału gdzie indziej.
Jak inwestowanie długoterminowe wygląda w praktyce przy zmienności rynków?
W praktyce inwestowanie długoterminowe wymaga silnych nerwów, szczególnie podczas kryzysów. Twój portfel może stracić 20-30% wartości w ciągu roku podczas bessą. Kluczem jest trzymanie się strategii i nie panikowanie. Historia pokazuje, że po każdym większym kryzysie (krach dot-comów w 2001, kryzys finansowy 2008, pandemia w 2020) rynki się odbudowywały i osiągały nowe szczyty. Jeśli masz długi horyzont czasowy, te spadki są jedynie chwilowymi przystankami na drodze do celu. Niektórzy inwestorzy nawet wykorzystują spadki do dokupowania aktywów po niższych cenach.
Czy mogę inwestować długoterminowo mając kredyt hipoteczny?
Tak, możesz, ale to zależy od Twojej sytuacji finansowej. Najważniejsze, żebyś najpierw miał fundusz awaryjny i komfortowo spłacał raty kredytu. Jeśli po opłaceniu wszystkich zobowiązań zostaje Ci wolna kwota, możesz ją inwestować długoterminowo. Pamiętaj jednak, że oprocentowanie kredytu hipotecznego to Twój gwarantowany „ujemny zysk” – jeśli płacisz 6% odsetek od kredytu, nadpłata kredytu daje Ci gwarantowane 6% oszczędności rocznie, co może być konkurencyjne wobec niepewnych zysków z inwestycji.
W co najlepiej inwestować długoterminowo jako początkujący inwestor?
Dla początkujących najlepszym rozwiązaniem są zdywersyfikowane fundusze ETF na szerokie indeksy – na przykład ETF na indeks WIG20 (duże polskie spółki) lub zagraniczne indeksy jak S&P 500 (duże amerykańskie spółki) czy MSCI World (spółki z rynków rozwiniętych na całym świecie). Takie fundusze dają Ci automatyczną dywersyfikację, niskie koszty i prostotę – nie musisz analizować pojedynczych firm. Z czasem, gdy nabierzesz doświadczenia, możesz rozszerzyć portfel o obligacje, konkretne sektory czy pojedyncze akcje spółek, które dokładnie przeanalizowałeś.
Źródła
- Art. 30b ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz. U. z 2024 r. poz. 226 z późn. zm.)
- Ustawa z dnia 26 maja 2023 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz niektórych innych ustaw (Dz.U. 2023 poz. 1059)
- https://www.gpw.pl/etfy